O que a Nelogica publicou sobre mim
No dia 01/10/2026, o blog da Nelogica publicou o artigo "Altino Junior: trajetória do criador do Sistema Quant", assinado pela Júlia Medeiros. O texto me apresenta como trader profissional, educador de day trade e criador do Sistema Quant — a metodologia que combina análise quantitativa e inteligência artificial para operar mini índice e mini dólar. A matéria passa pela minha formação (pós-graduado em Mercado de Capitais e Bolsa de Valores e em Análise de Dados para o Mercado Financeiro), pelo começo no setor bancário, pela virada para os mercados futuros e pela rotina de operar e ensinar ao vivo.
A publicação também cita recursos que eu uso no dia a dia: a Paridade, que cruza a correlação entre ativos para procurar distorções, e as Posições Estratégicas, que olham o posicionamento dos grandes players. E menciona a comunidade Fundamentos do Gain. Mas o trecho que mais me importa no artigo é outro: a defesa de que dados de qualidade são a base do trading quantitativo e de que o backtest — simular a estratégia em dados históricos antes de arriscar capital — é etapa central do processo. Concordo integralmente. É literalmente o eixo do meu trabalho há mais de 10 anos.
O que é análise quantitativa no day trade?
Análise quantitativa é estatística e matemática aplicadas ao mercado financeiro. Fim. Não tem mistério, não tem sala secreta, não tem indicador mágico. Você pega uma hipótese — "o mini dólar tende a se comportar de tal jeito depois de tal evento" — e vai medir isso na série histórica do próprio ativo. Quantas vezes aconteceu. Qual foi o tamanho médio do movimento a favor. Qual foi o tamanho médio do movimento contra. Qual seria o payoff, qual seria o drawdown, qual seria a expectativa matemática da regra se você tivesse operado todas as ocorrências.
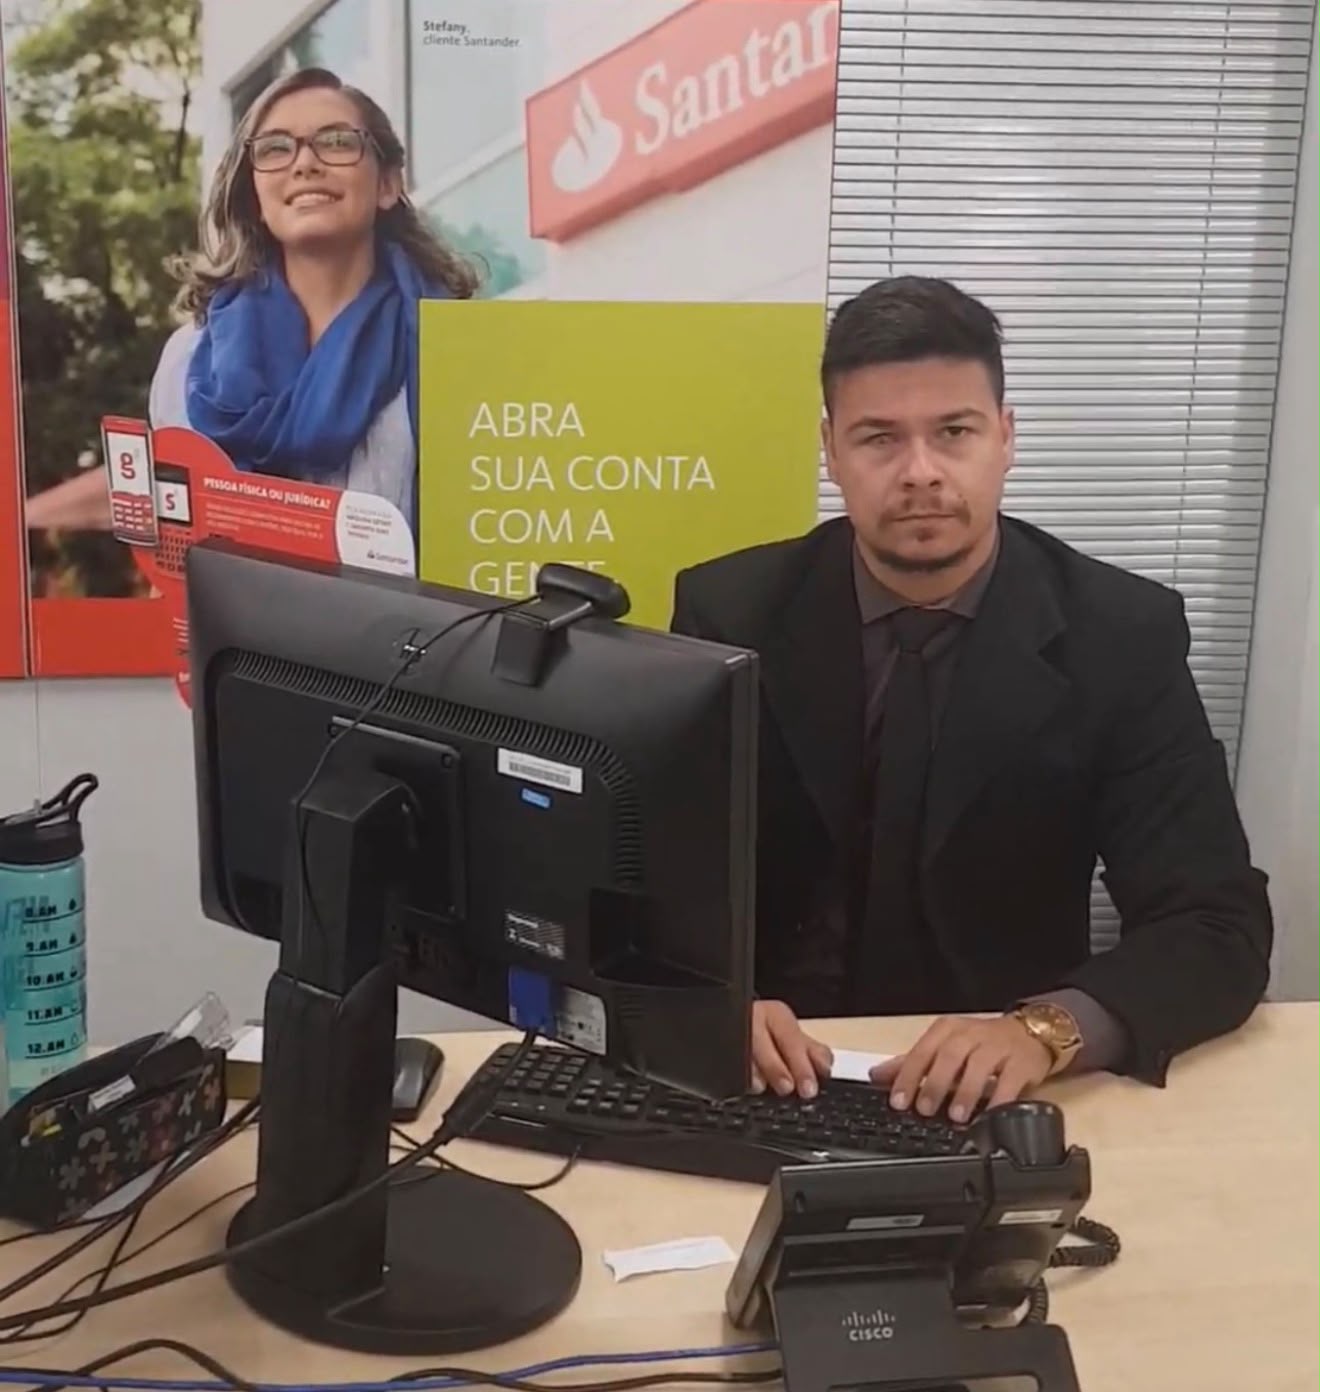
Repare na diferença de postura. O trader que vive de achismo olha um gráfico, vê uma figura bonita e decide que "vai subir". O trader quantitativo olha o mesmo gráfico e pergunta: das últimas N vezes em que isso apareceu, o que aconteceu depois? A resposta não está em livro de análise técnica. Está na base de dados do próprio ativo. Eu sou ex-bancário, com passagem pelo Santander, e formado em análise de sistemas — passei anos vendo decisão de milhões ser tomada com planilha e evidência. Quando cheguei no day trade, achei estranho que tanta gente operasse no feeling.
Por que testar a estratégia antes de arriscar dinheiro?
Porque é a única forma de separar edge de sorte. Uma sequência de 5 ou 10 operações vencedoras não prova nada — cara ou coroa também dá cinco caras seguidas de vez em quando. Só quando você roda a regra em centenas ou milhares de ocorrências é que a estatística começa a falar. O backtest não é um adivinho do futuro, e quem vende backtest como garantia está te enganando. O que ele faz é mostrar como aquela regra se comportou no passado do ativo, em diferentes volatilidades, em diferentes meses, em diferentes horários do pregão.
E tem a parte que quase ninguém comenta: o backtest também serve para você DESCARTAR ideia ruim de graça. Eu já testei dezenas de hipóteses que pareciam ótimas no olho e morreram no dado. Cada uma dessas morreu numa planilha, não na minha conta. Esse é o valor real da coisa. Testar estratégia sem dinheiro é o mecanismo mais barato de aprendizado que o mercado oferece, e a maioria dos traders simplesmente pula essa etapa e vai direto pagar a conta ao vivo.
Por que o trader iniciante é quem mais precisa de análise quantitativa?
Porque a dor da perda no trade dói muito mais do que a alegria do ganho. Quem está começando não tem repertório emocional nem histórico de operações para suportar uma sequência negativa — e sequência negativa vai acontecer, isso não é opinião, é consequência matemática de operar com uma taxa de acerto menor que 100%. O iniciante perde, se desespera, dobra a posição para recuperar, perde mais, e em pouco tempo queimou o capital alocado achando que o problema era o setup.
Na maior parte das vezes, o problema era não saber o que esperar. Se você testou sua regra e sabe que, no histórico, ela já teve sequências de várias perdas seguidas, uma sequência de perdas vira rotina esperada, não crise. Isso muda tudo no comportamento. Day trade é difícil, a maioria das pessoas perde dinheiro, e eu não vou te vender outra narrativa. O que a análise quantitativa faz é tirar você da categoria de quem opera no escuro. Não garante lucro. Reduz ignorância — que é coisa diferente.
Qual é o básico de análise quantitativa que todo trader deveria aprender?
Você não precisa virar estatístico. Precisa dominar quatro conceitos, e eles cabem num guardanapo. Primeiro: taxa de acerto. Segundo: payoff — a razão entre o tamanho médio do ganho e o tamanho médio da perda. Terceiro: expectativa matemática, que combina os dois e te diz se a regra ganha ou perde dinheiro no longo prazo. Quarto: drawdown, que é a maior queda do seu capital do topo até o fundo — o número que mede se você aguenta psicologicamente operar aquilo.
Com esses quatro você já consegue avaliar qualquer estratégia que te mostrarem. Alguém te oferece um setup com alta taxa de acerto? Pergunte o payoff. Taxa de acerto alta com payoff péssimo quebra conta. Alguém te mostra um payoff enorme? Pergunte quantas perdas seguidas o histórico registrou. O número por si só não te faz consistente. O conjunto dos números, sim, te dá base para decidir. E junte a isso o princípio de gestão de risco que é inegociável: definir quanto do capital de risco você aceita perder por operação — um limite baixo, da ordem de 1% por trade é a referência clássica — e dimensionar a posição a partir da distância do stop, nunca o contrário.
Como usar essa informação para operar
Primeiro passo: escreva sua regra de entrada e saída em linguagem objetiva, sem adjetivo. "Quando o preço estiver forte" não é regra, é sentimento. "Quando ocorrer X, entro, stop em Y, alvo em Z" é regra testável. Se você não consegue escrever, você não tem estratégia — tem impressão.
Segundo: leve essa regra para a série histórica do ativo que você opera, mini índice ou mini dólar, e meça as quatro métricas. Terceiro: só depois de ver o comportamento no histórico, vá para a conta demo reproduzir a execução ao vivo, porque backtest não captura seu dedo tremendo na hora do stop. Quarto: comece no menor tamanho possível em dinheiro real, com risco por operação definido antes de clicar. E atenção — eu não cito valores de margem, custo por contrato ou mínimo de capital porque isso varia por corretora, por dia e por volatilidade. Consulte a tabela de margem da sua corretora e as informações oficiais da B3 antes de qualquer conta.
Quinto, e esse é o passo que separa amador de profissional: continue medindo depois que começar a operar. Registre todo trade, compare o resultado real com o que o histórico sugeria. Se divergir muito, o problema está na execução ou a regra perdeu validade. Nos dois casos, você só descobre porque mede. Eu mentorei mais de 5 mil alunos e o padrão se repete: quem anota, evolui; quem só opera, repete o mesmo erro por anos.
Onde já fui fonte
Blog da Nelogica — "Altino Junior: trajetória do criador do Sistema Quant", publicado em 01/10/2026, por Júlia Medeiros. O artigo apresenta minha trajetória do setor bancário aos mercados futuros, a criação do Sistema Quant e a defesa de que dados de qualidade e backtest são a base do trading quantitativo. Ser citado pela empresa que desenvolve o Profit, plataforma usada por boa parte dos traders brasileiros, reforça um ponto que eu repito desde sempre: os dados superam o achismo no pregão.
Se quiser acompanhar a aplicação prática disso, eu publico análises no canal do YouTube "Altino Junior", com estudo de dados e inteligência artificial aplicados a mini contratos, e no Instagram @altino_junior e @sistemaquant.
Este conteúdo é educacional e estatístico. Não é recomendação de investimento. Operar mini índice e mini dólar envolve risco de perda, inclusive superior ao capital alocado. Resultados passados não garantem resultados futuros.
Fonte: “Altino Junior: trajetória do criador do Sistema Quant”, por Júlia Medeiros, Blog Nelogica, 01/10/2026.
Se você quer tirar dúvida sobre automação de estratégia, falar sobre os cursos ou entender qual caminho faz sentido para o seu capital, fale com a minha equipe comercial no WhatsApp. E se quiser acompanhar os estudos no dia a dia, eu posto os bastidores no meu Instagram, @altino_junior.
Quer operar com dados em vez de achismo?
O Sistema Quant une inteligência artificial e análise quantitativa para você estudar o mercado com método. Acompanhe as aulas gratuitas no canal Altino Junior e o dia a dia no Instagram @altino_junior e @sistemaquant.
Opere como um profissional com o Sistema Quant
O mesmo método que uso todos os dias no pregão, baseado em correlação, análise quantitativa e leitura institucional. Use o cupom abaixo e ganhe R$ 500 de desconto na assinatura + 60 dias operando AO VIVO na sala com o Altino Junior:
Assinar o Sistema Quant com desconto →
Perguntas frequentes
O que é análise quantitativa no day trade?
É a aplicação de estatística e matemática ao mercado financeiro para validar regras de operação com dados, em vez de opinião. Na prática, você define uma hipótese objetiva — por exemplo, um comportamento recorrente do mini dólar após determinado evento — e mede o que aconteceu em todas as ocorrências da série histórica: taxa de acerto, payoff, drawdown e expectativa matemática. O objetivo é saber se a regra tem edge antes de colocar dinheiro nela.
O que é backtest e para que ele serve?
Backtest é simular uma estratégia nos dados históricos do ativo, como se você tivesse operado todas as ocorrências passadas. Ele serve para duas coisas: estimar o comportamento esperado da regra (ganho médio, perda média, maior sequência de perdas) e, principalmente, descartar ideias ruins sem custo. Backtest não prevê o futuro e não garante resultado — mostra o passado. Quem vende backtest como certeza está te enganando.
Dá para testar uma estratégia de day trade sem dinheiro?
Dá, e é o caminho correto. O teste tem duas etapas. A primeira é o backtest na série histórica, que mede a estatística da regra sem envolver execução. A segunda é o simulador, que reproduz a execução ao vivo e expõe o fator humano — hesitação no stop, antecipação de entrada, pressa na saída. Nenhuma das duas substitui operar com dinheiro real, mas as duas juntas reduzem muito o custo do aprendizado.
Trader iniciante precisa mesmo aprender análise quantitativa?
Precisa mais do que o trader experiente, na minha visão. O iniciante não tem repertório para suportar uma sequência de perdas, e sequência de perdas é consequência matemática de qualquer estratégia com taxa de acerto abaixo de 100%. Quem testou a regra sabe que isso faz parte do jogo e não entra em pânico. Quem não testou acha que quebrou o setup, dobra posição para recuperar e queima o capital alocado.
Quais métricas eu preciso saber para avaliar uma estratégia?
Quatro bastam para começar: taxa de acerto (percentual de operações vencedoras), payoff (ganho médio dividido pela perda média), expectativa matemática (se a combinação dos dois ganha ou perde no longo prazo) e drawdown (a maior queda do capital do topo ao fundo). Taxa de acerto alta com payoff ruim quebra conta. Payoff alto com sequências longas de perda quebra o emocional. Olhe o conjunto, nunca um número isolado.
Onde foi publicado o artigo da Nelogica sobre o Altino Junior?
No blog oficial da Nelogica, empresa desenvolvedora do Profit. O texto se chama "Altino Junior: trajetória do criador do Sistema Quant", foi publicado em 01/10/2026 e assinado por Júlia Medeiros. Ele descreve a trajetória do setor bancário aos mercados futuros, a formação em Mercado de Capitais e em Análise de Dados para o Mercado Financeiro, recursos do Sistema Quant como Paridade e Posições Estratégicas, e defende dados de qualidade e backtest como base do trading quantitativo.
Continue seu estudo
Conteúdo educacional e estatístico, não é recomendação de investimento. Day trade envolve risco real de perda. Toda decisão exige gestão de risco, estudo dos dados e disciplina.